


Hipotecas de Ibercaja: ¿merece la pena? Opiniones y condiciones en 2026
Las hipotecas de Ibercaja se encuentran entre las más competitivas del mercado en 2026. La entidad permite financiar hasta el 80% del menor valor entre el precio de compra y la tasación, aunque los jóvenes de hasta 35 años pueden acceder a una financiación de hasta el 95% con las Hipotecas Vamos.
El banco dispone de cuatro modalidades principales: Hipoteca Fija Vamos, Hipoteca Variable Vamos, Hipoteca Mixta 5 Vamos e Hipoteca Mixta 10 Vamos. Cada una tiene unas condiciones distintas para adaptarse a las necesidades y preferencias de los compradores. Hoy, las analizamos en SinComisiones.
En resumen
- Ibercaja ofrece hipotecas fijas, variables y mixtas, con financiación de hasta el 80% para vivienda habitual y de hasta el 95% para jóvenes de hasta 35 años.
- Para conseguir el interés bonificado, hay que cumplir condiciones como domiciliar la nómina y recibos, usar la tarjeta, contratar seguros y realizar aportaciones a fondos de inversión.
- Aunque Ibercaja puede ser una opción interesante, el plazo máximo de 25 años y el coste de los productos vinculados pueden hacer que otra entidad encaje mejor con tu perfil.
¿Cómo son las hipotecas Ibercaja? Requisitos de financiación
En primer lugar, pueden parecer hipotecas de lo más exigentes debido al importe mínimo de 100.000€ a financiar, el cual excluye a personas que quieren comprar por debajo de esa cantidad, así como al plazo máximo de amortización de 25 años. Repasamos ahora las características principales de las hipotecas Ibercaja:

Contratación

Sin comisiones

Sin gastos hipotecarios

Financiación

Plazos de amortización

Bonificación del interés
¿Qué tipos de hipotecas ofrece Ibercaja en 2026?
Los préstamos hipotecarios principales de Ibercaja son sus hipotecas Vamos, las cuales están disponibles con diferentes tipos de interés: hipoteca fija, variable y mixta.
Hipoteca Vamos a tipo fijo de Ibercaja
Sus intereses bonificados son muy competitivos en comparación con otros préstamos hipotecarios a tipo fijo y el primer año se aplicará un tipo fijo bonificado tanto si te decides por la hipoteca con vinculaciones o sin ellas.
Sin embargo, debes tener en cuenta que la hipoteca Vamos fija de Ibercaja aplica un 2% de comisión por amortización anticipada parcial o total durante los 10 primeros años y 1,5% para el resto.
Hipoteca Vamos a tipo variable de Ibercaja
Se trata de una hipoteca a tipo variable con un primer año de interés fijo y el resto variable según las fluctuaciones del Euríbor. Puede ser uno de los préstamos más rentables del mercado actual si se contrata con las bonificaciones.
Una de las grandes ventajas de la hipoteca Vamos Ibercaja variable es que no aplica comisión por amortización anticipada parcial o total.
Esta modalidad puede encajar con quienes aceptan asumir variaciones en sus pagos y valoran la posibilidad de beneficiarse de una bajada de los tipos de interés, aunque también deben contemplar el riesgo de que suban.
Hipoteca Vamos a tipo mixto de Ibercaja: 5 y 10 años a tipo dijo
La Hipoteca Mixta 5 Vamos combina dos periodos de interés: uno fijo durante los primeros cinco años y otro variable a partir de entonces, referenciado al euríbor.
Durante el tramo inicial, el tipo de interés se mantiene estable. Una vez finalizado, la cuota puede cambiar en función de la evolución del índice. Como en el resto de la gama Hipotecas Vamos, la financiación para vivienda habitual puede alcanzar el 80% del menor valor entre el precio de compra y la tasación, o hasta el 95 % para clientes de hasta 35 años que cumplan los requisitos.
La Hipoteca Mixta 10 Vamos ofrece un tipo de interés fijo durante los primeros diez años del préstamo. Después, pasa a un interés variable referenciado al euríbor. Frente a la modalidad Mixta 5, prolonga cinco años más el periodo inicial de estabilidad, aunque mantiene el riesgo de variación del interés durante el resto del préstamo.
Esta es una de las pocas hipotecas a tipo mixto que no aplica comisión por amortización anticipada parcial o total.
¿Quieres saber qué interés te darían en Ibercaja? Deja la negociación en manos de expertos y consigue la mejor hipoteca.
Hipoteca Joven Ibercaja
Ibercaja ofrece a los compradores de hasta 35 años la posibilidad de acceder a una financiación de hasta el 95% del menor valor entre el precio de compra y la tasación de la vivienda habitual, a través de su gama Hipotecas Vamos.
Esta opción puede facilitar la compra a quienes no disponen del ahorro necesario para cubrir el 20% que no financia el banco. Eso sí, debe tratarse de la primera vivienda, por lo que no será viable contratar esta hipoteca para quienes ya tengan una vivienda en propiedad.
Hipoteca autopromotor Ibercaja
Por último, y aunque no la comercializa como tal a través de su página web, el banco ofrece la posibilidad de contratar la hipoteca Autopromotor Ibercaja. Para saber sus condiciones tendrás que presentarte en una oficina o llamar por teléfono a la entidad.
Hipoteca 100% Ibercaja: ¿es posible conseguirla?
Sí, Ibercaja ofrece opciones para financiar hasta el 100% del valor de la vivienda a través de programas para jóvenes en algunas comunidades autónomas:
- Comunidad de Madrid: financiación de hasta el 100% para jóvenes de hasta 40 años. La vivienda debe ser la primera residencia habitual y tener un precio máximo de 390.000€.
- Castilla y León: financiación de hasta el 97,5% para jóvenes de entre 18 y 35 años que cumplan los límites de ingresos. La vivienda debe ser la primera residencia habitual y costar hasta 240.000€.
- Andalucía: financiación de hasta el 100% para jóvenes de entre 18 y 40 años que compren su primera vivienda habitual, con un precio máximo de 295.240€, ampliable según la eficiencia energética.
- Extremadura: financiación de hasta el 95% para jóvenes de hasta 35 años que compren su primera vivienda habitual, con un precio máximo de 210.000€, ampliable según la eficiencia energética.
La concesión está sujeta al cumplimiento de condiciones y a la aprobación de la hipoteca por parte de Ibercaja.
¿Qué bonificación propone Ibercaja en sus hipotecas?
Todas las hipotecas Ibercaja se pueden contratar bonificadas o sin bonificar. En el caso de que prefieras vincularte con la entidad para obtener un descuento máximo del 1% sobre el tipo de interés, tendrás que contratar los siguientes productos combinados:
| Vinculación | Bonificación | Ejemplo práctico* |
| Domiciliar nómina y recibos, uso de tarjeta | 0,15% por nómina de mínimo 2.500 € al mes, domiciliar mínimo 3 recibos de hogar mensuales o bimestrales y usar al menos 12 veces al semestre la misma tarjeta de crédito | Cuota bonificada: 569 € Ahorro anual: 108 € Ahorro total: 2.700 € |
| Seguro de hogar y de vida | 0,55% por contratar un seguro de hogar (0,20%) y otro de vida (0,35%) con Ibercaja
| Cuota bonificada: 545 € Ahorro anual: 396 € Prima anual aproximada de los seguros: 242,33 € el de hogar y 400 € el de vida |
| Fondos de inversión | 0,30% por contratar planes de aportación con una cuota mínima de 75€ al mes a uno de los fondos de inversión de Ibercaja. | Cuota bonificada: 560 € Ahorro anual: 216 € Cuota mínima anual: 900 € |
*Los ejemplos prácticos se basan en una hipoteca fija de 150.000 € al 3,50% TIN a 25 años. Cuota mensual sin bonificar: 578 €
Contratación de los seguros de vida y hogar en hipotecas Ibercaja
En el caso de la Hipoteca Vamos de Ibercaja, es necesario contar con un seguro de daños para la vivienda hipotecada, pero el seguro de vida no es obligatorio por ley.
- Seguro de hogar: es necesario disponer de un seguro que cubra los daños del inmueble hipotecado. No obstante, esto no significa que tengas que contratarlo con Ibercaja. Puedes comparar otras aseguradoras y revisar las coberturas.
- Seguro de vida: no es obligatorio por ley para conseguir una hipoteca. Sin embargo, Ibercaja lo incluye entre los productos que permiten obtener bonificaciones en el tipo de interés de la Hipoteca Vamos.

¿Merece la pena contratarlos?
¿Cómo funciona el simulador de préstamos hipotecarios Ibercaja?
Con el objetivo de conocer, aproximadamente, cuánto pagarás de hipoteca, Ibercaja incluye un simulador virtual en su web. Para acceder a él, solo tienes que entrar en la página web de las hipotecas de la entidad o en la específica de cada hipoteca Ibercaja y hacer clic en “Calcula tu cuota”.
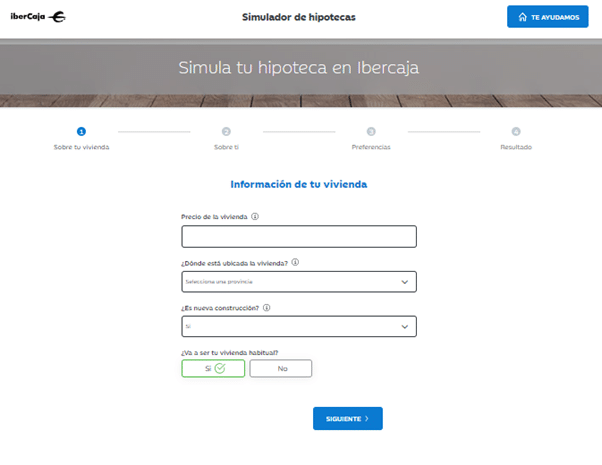
El simulador de hipotecas Ibercaja te solicitará información sobre la vivienda que quieres comprar, sobre tu perfil como cliente y sobre el préstamo que quieres solicitar, de modo que te mostrará, en solo 4 pasos, los resultados más afines a tus necesidades.
Por último, podrás comparar las diferentes opciones que te propone el simulador de Ibercaja y solicitar la llamada de un gestor de la entidad.
¿Qué opinamos sobre las hipotecas de Ibercaja en 2026?
Si estás buscando hipoteca, Ibercaja puede ofrecerte un buen interés según tu perfil. Ahora bien, antes de decidirte, haz cuentas con los productos que tendrás que contratar para conseguir ese interés: domiciliar la nómina, usar la tarjeta, domiciliar recibos, contratar seguros de hogar y vida y aportar dinero a un fondo de inversión. Puede compensarte, pero no necesariamente será la opción más barata cuando sumes todos esos gastos.
También compararía la oferta con la de otros bancos, tanto por la TAE como por las comisiones, los seguros y el plazo de devolución. Y si tienes 35 años o menos, revisa las ayudas disponibles en tu comunidad autónoma. Y recuerda que el plazo máximo es de 25 años.
Mi consejo es que no te quedes solo con la cuota que te ofrece el banco. Pide una oferta personalizada, calcula cuánto pagarás en total y compárala con otras dos o tres entidades. Así podrás elegir la hipoteca que mejor encaje con tu presupuesto, sin asumir vinculaciones que no te interesen.
¿Quieres conseguir la mejor hipoteca? Negocia tus condiciones con ayuda de expertos
Aunque puedes negociar las condiciones de tu hipoteca directamente con el banco, hacerlo por tu cuenta puede ser estresante. De hecho, el tipo de interés no lo es todo: también tienes que revisar las comisiones, los seguros, las vinculaciones y el coste total del préstamo.
Por eso, en SinComisiones colaboramos con Bayteca, un bróker hipotecario que te ayuda a comparar ofertas de distintas entidades y negociar tus condiciones con el apoyo de especialistas. Así podrás valorar diferentes opciones según tu perfil económico, tus ahorros y la vivienda que quieres comprar, sin tener que ir entregando toda la documentación de banco en banco por tu cuenta. Además, el asesoramiento de Bayteca no tiene coste para ti como cliente.
¿Quieres saber qué interés te darían en Ibercaja? Deja la negociación en manos de expertos y consigue la mejor hipoteca.
