


Hipotecas de CaixaBank: ¿ofrecen buenas condiciones en 2026?
La oferta más destacada y comercializada abiertamente de esta entidad es la Hipoteca Fija CasaFácil de CaixaBank. Pero ¿dispone de otros préstamos hipotecarios más específicos, como hipotecas para jóvenes, para funcionarios o para empresas?
Desde SinComisiones, analizamos las características y ventajas de todos los tipos de hipotecas CaixaBank, y respondemos a las preguntas frecuentes sobre los préstamos para comprar casa de La Caixa: cuándo tarda en aprobar una hipoteca, si ofrece hipotecas al 100% o cómo es la hipoteca Eficiente CaixaBank.
En resumen
- CaixaBank destaca por su Hipoteca CasaFácil a tipo fijo, con financiación de hasta el 80% para primera vivienda, plazos de hasta 30 años y sin comisión de apertura. También ofrece hipotecas para jóvenes, autopromotor, empresas y no residentes, además de opciones para mejorar la eficiencia energética de la vivienda.
- Las bonificaciones pueden reducir el interés hasta un 1%, pero contratar seguros, alarmas y otros productos vinculados no siempre compensa.
- Conseguir una financiación superior al 80% es posible para según qué perfiles, aunque CaixaBank no ofrece de forma generalizada hipotecas al 100% más gastos. Las condiciones dependen del perfil financiero, los ahorros, la edad y las garantías del solicitante.
Hipotecas Caixabank
Este comentario tiene una puntuación de3.1 5.0
¿Cómo son las hipotecas de CaixaBank en 2026?
A decir verdad, las hipotecas de CaixaBank son similares a otras ofertas que puedes encontrar en el mercado. Sin embargo, están enfocadas hacia un perfil de cliente que quiere disfrutar de una seguridad y una estabilidad durante toda la vida del préstamo, ya que principalmente se comercializa la hipoteca a tipo fijo que mantiene constantes las cuotas mensuales del préstamo.
CaixaBank también se centra en personas comprometidas con la eficiencia energética de la vivienda y, de esta manera, compensa con mejores condiciones aquellas que cumplen con ciertos requisitos que veremos más adelante.
Estas hipotecas se caracterizan por lo siguiente:

Contratación

Comisiones

Gastos hipotecarios

Financiación

Plazos de amortización

Bonificación del interés

Edad máxima
¿Qué tipos de hipotecas ofrece CaixaBank en 2026?
Como hemos comentado al inicio de este artículo, la oferta más destacada de la entidad es su Hipoteca Fija CasaFácil. Además, es una de las pocas hipotecas que el banco publicita de forma expresa.
Hipoteca Fija CasaFácil de CaixaBank
Esta hipoteca fija de CaixaBank incluye todas las características comentadas anteriormente e, incluso nos consta que es una entidad que facilita la negociación de las condiciones.
En cuanto a los plazos de amortización, queremos aclarar que para disfrutar del plazo máximo que se prefiere, también se establece un plazo mínimo:
- Máximo 15 años con un mínimo de 10 años.
- Máximo 20 años con un mínimo superior a 15 años.
- Máximo 30 años con un plazo mínimo superior a 20 años.
Igualmente, se puede acceder a un periodo de carencia de hasta 2 años durante el cual solo se pagarán intereses. Esto es interesante si necesitas más dinero al inicio del préstamo para otros fines como amueblar la casa, pero se encarecen las cuotas mensuales cuando termina este plazo.
Hipoteca Variable de CaixaBank
Aunque CaixaBank no dispone de una oferta pública de hipoteca variable, lo cierto es que en su tablón donde se muestran los documentos de información contractual y condiciones generales de hipotecas puede encontrarse la Ficha de Información Precontractual (FIPRE) relativa a este tipo de hipotecas para diferentes finalidades:
- Para la compra de la primera y segunda residencia.
- Para la rehabilitación de la vivienda habitual, segunda residencia y parking.
- Para el constructor de uso propio de la primera y segunda residencia.
- Para la adquisición/rehabilitación de despachos o locales comerciales.
- Para la inversión de particulares.
No obstante, sería preciso preguntar en el banco por este producto y sus condiciones, puesto que no se trata de un producto que el banco comercialice de forma explícita y tampoco encontramos opiniones de la hipoteca variable CaixaBank en Internet.
Hipoteca Eficiente CaixaBank
Este tipo de hipotecas se caracteriza por financiar la compra de una vivienda y su reforma bajo ciertos requisitos de eficiencia energética:
- Reducir el indicador de demanda de energía un 7% como mínimo
- Reducir el indicador de consumo energético no renovable en más de un 30%
También son hipotecas fijas con un tipo de interés algo más reducido que la Hipoteca Fija CasaFácil y un periodo de carencia de hasta 6 meses. Por lo demás, cuentan con las mismas características.
Hipoteca Joven de CaixaBank
CaixaBank ofrece la Hipoteca CasaFácil Fija y se adhiere a la línea de Avales ICO para jóvenes menores de 35 años. Permite financiar hasta el 80% del valor (o hasta el 90% utilizando el aval público del ICO), con un tipo bonificado y plazos de hasta 30 años.
Hipotecas para empresas de CaixaBank
CaixaBank también ofrece soluciones de financiación para negocios y, por supuesto, tiene una oferta de hipoteca para empresas. En este caso, la financiación máxima depende de la valoración de la garantía y el plazo máximo de amortización es de 15 años.
Además, la entidad tiene convenios de adhesión con organismos, como el Instituto de Crédito Oficial (ICO) y el Banco Europeo de Inversiones (BEI), con el fin de canalizar las líneas de financiación oficiales. Por ejemplo:
- Préstamo Hipotecario ICO – Empresas y Emprendedores para vivienda terminada (a interés fijo o variable).
- Préstamo Hipotecario ICO – Empresas y Emprendedores para rehabilitación de vivienda (a interés fijo o variable).
- Convenio BEI-Pymes.
- Convenio BEI-Agrícola.
Hipoteca CaixaBank para no residentes
Los extranjeros no residentes en España pueden obtener una hipoteca en CaixaBank. Es más, se trata del primer banco español que permite realizar esta operación de forma digital a través de su plan HolaBank.
Sin embargo, es preciso que la entidad realice un estudio de la viabilidad de la operación para deducir si se cumple con las condiciones de elegibilidad.
En caso de que sea aprobada, puedes conseguir una financiación máxima del 70% sobre el valor del bien hipotecado (con un límite de 2.900.000 €). El plazo máximo de devolución es de 20 años.
Si obtienes ingresos en GBP, USD, CAD, CHF, NOK, SEK o DKK tienes la opción de escoger una hipoteca fija denominada en una divisa diferente del euro o una hipoteca a tipo variable el euros, pero convertible a alguna de estas monedas.
Hipoteca Autopromotor de CaixaBank
La Hipoteca Autopromotor de CaixaBank financia hasta el 80% del valor de tasación para primera vivienda. Está integrada dentro de su gama de Hipoteca CasaFácil tipo fijo, con un plazo de amortización entre 15 y 30 años y sin comisión de apertura.
CaixaBank hipoteca 100: ¿Es posible conseguirla?
Es difícil conseguir una hipoteca al 100% en CaixaBank, pero no imposible. Este tipo de préstamo está reservado para determinados perfiles de cliente, es decir, aquellos que demuestran una sólida posición financiera. Incluso es común que, a pesar de demostrar una gran solvencia, se deba aportar un aval o garantía extraordinaria.
No es un producto que se ofrezca de forma abierta. Sin embargo, por poner un ejemplo, puedes conseguir una financiación ampliada para tu hipoteca en la compra de una vivienda del propio banco. Por ejemplo, en el caso de CaixaBank, puede tratarse de un inmueble adquirido en InmoCaixa.
Muchos se preguntan si es posible conseguir una hipoteca al 100% más gastos en La Caixa (CaixaBank), pero lo cierto es que es bastante improbable que el banco conceda hipotecas superiores al 100% si no tienes un perfil muy premium o trabajas en la entidad.
Si necesitas negociar una operación especial, puedes acudir a intermediarios como Bayteca, expertos que pueden conseguirte las mejores condiciones en hipotecas según tu perfil.
¿Te interesan las hipotecas de CaixaBank? Consigue las mejores condiciones para tu hipoteca de la mano de Bayteca.
Bonificaciones de las hipotecas CaixaBank
El descuento máximo que puedes obtener si decides contratar la hipoteca fija CaixaBank o cualquiera de sus otros préstamos es del 1%, pero te ofrece la posibilidad de elegir entre las bonificaciones de 5 vinculaciones:
Para conseguir el primer 0,35% bonificado tendrás que cumplir tres condiciones. Por lo que podemos decir que la vinculación, en este caso, es bastante alta en comparación con otras ofertas hipotecarias:
| Vinculación | Bonificación | Ejemplo práctico* |
| Domiciliar nómina + Recibos + Tarjeta | 0,35% por nómina, pensión o ingresos de más de 600€/mes, domiciliar 3 recibos y compras con la tarjeta |
|
| Seguro de hogar | 0,15% por contratar un seguro de hogar con la entidad
|
|
| Seguro de vida o de salud | 0,20% o 0,35% por contratar uno de estos dos seguros igual o superior al 95% del importe de la financiación (0,35%); entre el 50% y 95% (0,20%) |
|
| Alarma | 0,15% por contratar un servicio Alarma Hogar SECURITAS DIRECT |
|
*Los ejemplos prácticos se basan en una hipoteca fija de 150.000 € al 3,50% TIN a 30 años. Cuota mensual sin bonificar: 519 €

¿Merecen la pena las bonificaciones de CaixaBank?
¿Compensan los productos vinculados en CaixaBank? Alarmas, seguros…
Es bastante común que CaixaBank te proponga contratar el servicio de alarma que, según las condiciones de CaixaBank, permite obtener una bonificación del 0,15% en el tipo de interés.
Sin embargo, la rebaja de la cuota no siempre compensa el coste del servicio. En el ejemplo anterior, basado en una hipoteca de 150.000 euros a 30 años, el ahorro estimado es de 120 euros al año, mientras que el precio anual aproximado de la alarma asciende a 624 euros.
Si ya tienes previsto contratar un sistema de seguridad para tu vivienda, la vinculación podría ser interesante. En cambio, si solo lo contratas para conseguir una rebaja del tipo de interés, dale una vuelta.
¿Cuánto tarda La Caixa en aprobar una hipoteca?
El tiempo que tarda CaixaBank en aprobar una hipoteca depende de tu situación económica, de la documentación aportada y de las características de la vivienda que quieres comprar. No existe un plazo único aplicable a todas las operaciones. Por lo general, el proceso incluye varias fases:
- Estudio inicial: el banco analiza los ingresos, la estabilidad laboral, los ahorros y las deudas del solicitante para comprobar su capacidad de pago.
- Tasación de la vivienda: se determina el valor del inmueble que servirá como garantía del préstamo.
- Análisis de riesgos: CaixaBank evalúa la operación y decide si concede la financiación y en qué condiciones.
- Preparación de la firma: si la solicitud se aprueba, se tramita la documentación precontractual y se realizan los pasos legales previos a la firma ante notario.
Si existen otras deudas o la operación requiere garantías adicionales, el análisis puede prolongarse. Además, hay que distinguir entre la aprobación de la hipoteca y la firma definitiva.
¿Cómo funciona el simulador de hipotecas de CaixaBank?
El simulador de hipotecas de CaixaBank es una herramienta que te permite realizar cálculos y previsiones sobre la cuota hipotecaria a pagar en función de las variables introducidas.
Su uso es sencillo, en un principio tienes que cumplimentar un formulario con datos tales como:
- Si la vivienda es nueva o de segunda mano
- Si la vivienda será de uso habitual o como segunda vivienda
- La provincia en la que se haya la vivienda
- La edad del solicitante
- El precio de la vivienda
- El dinero que se necesita financiar
- El plazo de amortización
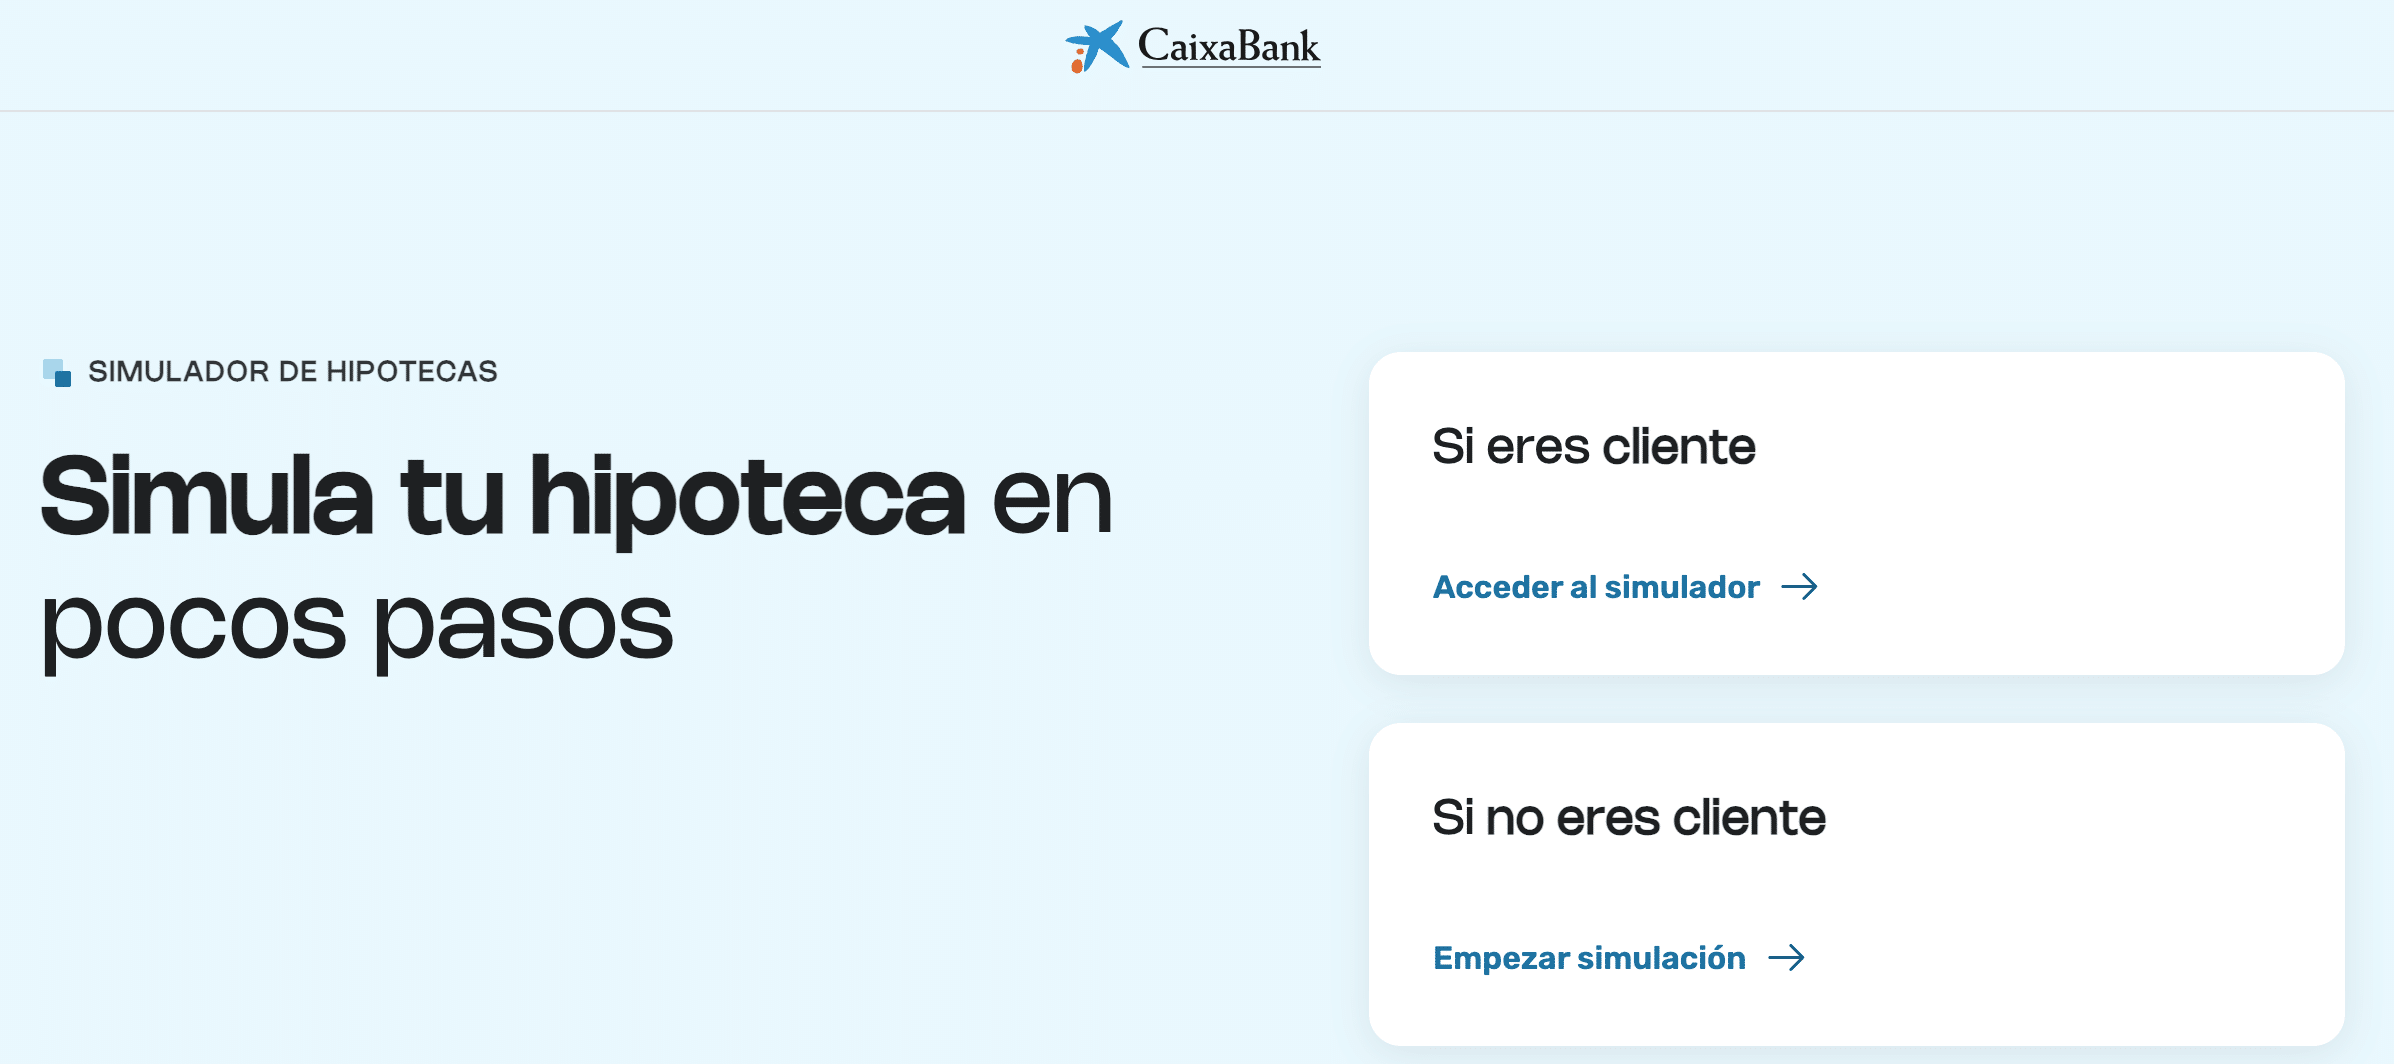
- Una vez introducidos los datos, realiza un cálculo de la cuota y, de manera desglosada, los costes asociados a los modificadores, los costes de mantenimiento, etc.
- Comprobarás que el simulador arroja dos resultados: uno con la hipoteca bonificada y otro con la hipoteca sin bonificar.
- También tiene un apartado de condiciones legales para entender de dónde surge cada gasto e interpretar mejor la hipoteca.
- Por último, te ofrece la opción de solicitar la hipoteca desde la propia plataforma para comenzar los trámites, pero para ello es necesario ser cliente de la entidad y tener acceso a su banca por Internet.
¿Se puede subrogar una hipoteca a CaixaBank?
Sí, y el proceso de subrogación hipotecaria es sencillo. Si quieres subrogar una hipoteca a Caixabank, también te recomendamos que acudas al simulador que pone a tu disposición para determinar si la operación resultaría ventajosa en términos económicos.
También puedes visitar una de las oficinas de CaixaBank para proponer el cambio de hipoteca y ellos se encargarán de todos los trámites. La subrogación de hipoteca puede tardar hasta 21 días, tras los cuales se podrá fijar la fecha para firmar la escritura de subrogación.
Recuerda que CaixaBank es una de las pocas entidades que tiene un margen de negociación amplio en el que la personalización del préstamo puede mejorar las condiciones. Además, si la operación se lleva a cabo, CaixaBank se hará cargo de los gastos de tasación. Estos dos factores son importantes tenerlos en cuenta a la hora de querer hacer una subrogación de hipoteca.
¿Es lo mismo subrogar una hipoteca que rehipotecar una vivienda con CaixaBank?
No. La subrogación y la rehipoteca son operaciones diferentes. Si quieres cambiar tu préstamo a CaixaBank para mejorar las condiciones, puedes estudiar una subrogación hipotecaria. En cambio, rehipotecar una vivienda suele referirse a obtener nueva financiación utilizando el inmueble como garantía.
Si ya tienes una hipoteca y necesitas dinero adicional, también puedes preguntar por una posible ampliación del capital pendiente.
CaixaBank tendrá que analizar el valor de tasación de la vivienda, la deuda que queda por pagar, tus ingresos y tu capacidad para asumir una cuota más elevada.
¿Merece la pena solicitar hipoteca en CaixaBank? Opinión
La entidad se encuentra en estos momentos centrada en su oferta de hipoteca a interés fijo a particulares. Como hemos visto, esto no significa que no disponga de otro tipo de hipotecas, pero, desde el punto de vista comercial, su esfuerzo está en la hipoteca tipo fijo.
Desde nuestro punto de vista es un préstamo competitivo aunque sus bonificaciones no siempre serán interesantes para todos los clientes. Sobre la hipoteca verde, sí cuenta con una de las mejores propuestas del mercado, por lo que te recomendamos que lo tengas en cuenta si vas a comprar y reformar una reforma con las condiciones que aplica.
Según la documentación precontractual, dispone de un préstamo hipotecario a tipo variable y otras categorías (no tiene una hipoteca mixta en su catálogo). Sin embargo, no son comercializadas de forma expresa.
Destacamos que CaixaBank tiene convenios con organismos, con el fin de ofrecer hipotecas para jóvenes y canalizar las líneas de financiación oficiales para empresas.
¿Cómo conseguir negociar la mejor hipoteca en CaixaBank?
En general, la hipoteca de CaixaBank es una buena alternativa, aunque la oferta que negocies dependerá de tu perfil económico y laboral, de tus deudas actuales, del precio de la vivienda, edad y capacidad de negociación. Para asegurar la mejor oferta, puedes dejar el proceso en manos de profesionales como Bayteca, quienes negociarán por ti la mejor oferta según tu perfil. Sin compromiso de contratación.
¿Te interesan las hipotecas de CaixaBank? Consigue las mejores condiciones para tu hipoteca de la mano de Bayteca.
