


Hipotecas de Kutxabank: hipoteca 100% y vinculaciones en 2026?
Si quieres conocer más sobre las hipotecas de Kutxabank, sus opiniones y si realmente hay que considerarlas para comprar una vivienda, desde SinComisiones te mostramos aquí toda la información sobre los productos disponibles: las vinculaciones, las condiciones y las ventajas y desventajas de contratar una hipoteca en esta entidad.
En resumen
- Kutxabank ofrece hipotecas a tipo fijo y variable, además de opciones para jóvenes. Financia hasta el 80% de la vivienda habitual en las hipotecas, con plazos de hasta 30 años y sin comisión de apertura.
- Las bonificaciones pueden reducir el interés, pero exigen cumplir las condiciones de productos vinculados, como domiciliar ingresos, contratar seguros o realizar aportaciones a planes de pensiones o fondos de inversión. Conviene comparar el ahorro en intereses con el coste de estas vinculaciones.
- Es posible acceder a una financiación de hasta el 100% mediante determinados programas públicos de avales, como los del ICO, el Instituto Vasco de Finanzas o los Préstecs Emancipació de Cataluña.
Hipotecas Kutxabank
Este comentario tiene una puntuación de3.4 5.0
¿Cuáles son las características de las hipotecas de Kutxabank?
Los préstamos hipotecarios de Kutxabank, tanto en su versión fija como en su versión variable, y con la bonificación máxima, forman parte de los mejores préstamos hipotecarios del mercado actual. Estas son las características principales de las hipotecas Kutxabank:

Contratación

Sin comisiones

Sin gastos hipotecarios

Financiación

Plazos de amortización

Bonificación del interés
¿Qué tipos de hipotecas ofrece Kutxabank en 2026?
Kutxabank no cuenta con una oferta hipotecaria muy extensa, sino que se limita a ofrecer financiación a tipo fijo, variable o mixto. También ofrece una hipoteca joven con ciertas ventajas que detallamos a continuación.
Hipoteca fija de Kutxabank
El préstamo hipotecario a tipo fijo de Kutxabank, como la mayoría créditos inmobiliarios, no aplica comisión de apertura, pero sí incluye una comisión por amortización anticipada de la hipoteca tanto parcial como total:.
- 2% del capital amortizado en los 10 primeros años de vida del préstamo
- 1,50% para el resto de año y hasta la finalización del préstamo
Hipoteca variable de Kutxabank
El préstamo hipotecario a tipo variable de Kutxabank está libre de comisión de apertura, pero sí debes tener en cuenta la comisión por amortización anticipada de la hipoteca tanto parcial como total, que se aplica según se establece en la nueva Ley Hipotecaria.
- 0,15% durante los primeros 5 años
- 0,25% si la amortización se realiza en los 3 primeros años
Hipoteca mixta de Kutxabank
Esta hipoteca no aparece explícitamente en su catálogo, pero si rellenas el formulario del simulador de hipoteca, sí te ofrecen una opción de hipoteca mixta. Concretamente, con 10 años de cuota fija y el resto con cuotas variables que dependen de las variaciones del euríbor.
Entonces, ¿existe la hipoteca mixta Kutxabank? En este caso, te recomendamos que contactes con la entidad para saber si realmente te puedes acoger a un préstamo hipoteca a tipo mixto. Si lo prefieres, puedes revisar las mejores hipotecas mixtas del mercado en 2026.
Hipoteca joven Kutxabank
Kutxabank propone en su página web la posibilidad de contratar una hipoteca para jóvenes tanto la hipoteca tipo fijo, como a tipo variable. Algunas de las claves diferenciadoras de esta hipoteca son:
- Para clientes de hasta 35 años.
- Bonificación del 0,10% adicional al interés y al diferencial respectivamente, sólo hasta cumplir los 35 años.
- Financiación máxima del 95% en la vivienda habitual.

Programa de avales Instituto Vasco Finanzas.
Hipoteca autopromotor Kutxabank
La Hipoteca Construcción de Vivienda Propia de Kutxabank ofrece hasta el 80% del proyecto de obra o de la tasación, con un plazo de amortización de 30 años. Como Kutxabank no suele publicar las condiciones de este producto en su página web, te recomendamos ponerte en contacto con la entidad para gestionar la solicitud directamente o rellenar el formulario de Bayteca para conseguir la mejor oferta con la ayuda de expertos (gratis).
¿Te interesan las hipotecas de Kutxabank? Consigue las mejores condiciones para tu hipoteca de la mano de Bayteca.
Kutxabank hipoteca 100%: ¿es posible conseguirla?
Sí, Kutxabank está adherida a programas de avales públicos estatales y autonómicos que permiten financiar hasta el 100% de la compra de una primera vivienda. Entre ellos se encuentran los avales ICO, el programa del Instituto Vasco de Finanzas y los Préstecs Emancipació de Cataluña.
- Avales ICO: permiten acceder a garantías públicas para facilitar la compra de la primera vivienda a jóvenes y familias con menores a cargo que cumplan las condiciones del programa.
- País Vasco: el programa del Instituto Vasco de Finanzas permite financiar hasta el 100% a compradores de hasta 39 años, con límites de ingresos y un precio máximo de 340.000 euros.
- Cataluña: los Préstecs Emancipació, en colaboración con el Institut Català de Finances (ICF), se dirigen a jóvenes de entre 18 y 35 años empadronados en la comunidad. La vivienda debe ser su primera residencia y quedará sujeta al régimen de protección oficial, con precio limitado de forma permanente.
- Álava: el programa de avales de la Diputación Foral permite financiar hasta el 95% a compradores mayores de edad que no superen los 36 años y residan en Álava o Treviño desde hace al menos dos años. La vivienda debe ser la primera adquirida en propiedad, estar situada en Álava y costar como máximo 325.000 euros. Debe destinarse a residencia habitual durante al menos tres años. Según las condiciones facilitadas, el plazo de solicitud finaliza el 30 de noviembre de 2026.
¿Qué bonificaciones se pueden aplicar en las hipotecas de Kutxabank?
Las hipotecas Kutxabank aportan una bonificación máxima acumulable del 1%. ¿Qué quiere decir esto? Aunque la entidad propone hasta 10 productos vinculados que suman un total de 1,30% de bonificación, solo podrás acumular un máximo del 1%.
Es decir, si te acoges a todas las vinculaciones, habrá siempre tres que no te sumarán en el descuento sobre el tipo de interés.
| Vinculación | Bonificación |
| Domiciliar nómina, pensión o desempleo | 0,40% por nómina (igual o superior a 3.000 €), pensión o desempleo de . Si eres autónomo tendrás que domiciliar la cuota mensual y tener un saldo medio de 2.000 € |
| Tarjeta de débito/crédito | 0,10% por un consumo mayor o igual a 1. 200 € en los 12 meses anteriores a la revisión del tipo de interés
|
| Seguro de hogar | 0,10% por contratar un Seguro Hogar o Seguro Hogar Protegido con Kutxabank Aseguradora
|
| Seguro de vida | 0,10% por contratar un e Seguro de Vida o Seguro de Vida Oro con Kutxabank Aseguradora |
| Seguro de protección de pagos | 0,10% por contratar un seguro de Protección de Pagos Protegido con Kutxabank Aseguradora |
| Seguro de auto | 0,10% por contratar el seguro de auto Kutxabank |
| Seguro de salud | 0,10% por contratar el seguro de salud Kutxabank |
| Planes de pensiones o fondos de inversión | 0,10% por aportaciones de iguales o superiores a 1.200 € |
| Saldo de pensiones o fondos de inversión | 0,10% por mantener un saldo igual o superior a 30.000 € |
| Certificado energético | 0,10% por aportar un certificado de eficiencia energética tipo A o B |
¿Qué ocurre si quieres obtener el máximo de bonificación? Si suponemos que puedes acogerte a la vinculación por domiciliar la nómina (0,40%), tendrás que vincularte con otros 6 productos de la entidad. Es decir, para conseguir el 1% de bonificación debes contratar hasta 7 productos vinculados, lo que resulta un número muy elevado en comparación con las opciones que ofrecen otros bancos por la misma bonificación máxima.
¿Es obligatorio contratar un seguro de vida con Kutxabank para obtener una hipoteca?
No, contratar un seguro de vida no es un requisito legal general para conseguir una hipoteca con Kutxabank. En cambio, sí es obligatorio contar con un seguro de daños sobre la vivienda hipotecada, que cubra al menos los riesgos exigidos por la normativa y el contrato.
Esto no significa que tengas que contratarlo con Kutxabank: puedes elegir otra aseguradora, siempre que la póliza cumpla las condiciones exigidas por el banco.
La diferencia es importante. Si decides no contratar el seguro de vida comercializado por Kutxabank, puedes perder la bonificación asociada a ese producto y pagar un interés superior. Eso no equivale, por sí solo, a que la entidad pueda exigirte ese seguro como condición legal para concederte el préstamo.
Antes de aceptar una póliza, compara su prima anual, las coberturas y el coste total durante la vida de la hipoteca con el ahorro que obtendrías en intereses. También debes revisar si el seguro se paga anualmente o mediante una prima única anticipada, ya que esta última modalidad puede elevar el desembolso inicial y, si se financia, generar intereses adicionales.
¿Cómo funciona el simulador de hipotecas de Kutxabank?
Dentro de su apartado de préstamos hipotecarios, Kutxabank ofrece la posibilidad de realizar simulaciones con las hipotecas que propone. Para ello, dispone del uso de un simulador al que se puede acceder desde los diferentes apartados de hipotecas.
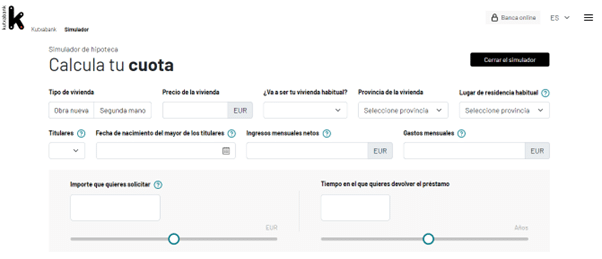
El uso del simulador de Kutxabank se basa en rellenar una serie de información básica como:
- Provincia en la que se localiza la vivienda
- Precio de la vivienda
- Ahorro que aporta el solicitante
- Si se trata de vivienda nueva o usada
- La edad del solicitante
- Plazo de amortización
En el resultado se nos ofrecerán datos que incluyen:
- Coste total de la operación
- Impuestos y gastos
- Cuota bonificada y sin bonificar
- Total adeudado
- Una tabla de configuración de bonificaciones
Dentro de los resultados también es posible realizar modificaciones sobre la cantidad de años o la aportación personal de ahorro para reducir la financiación.
Asimismo, también se ofrece la opción de acceder a todas las condiciones desglosadas del posible préstamo. Del mismo modo, también será posible iniciar el proceso de estudio y contratación a través de la opción de contactar con un gestor.
¿Qué opinamos sobre las condiciones de las hipotecas Kutxabank?
Kutxabank es una entidad que ha sabido hacerse un hueco destacado dentro de la oferta hipotecaria de nuestro país. Lanzó su hipoteca variable a principios de 2015, siendo entonces de las más competitivas del mercado. Poco después, incluyó en su oferta la hipoteca fija y en 2016 apareció el préstamo a tipo mixto, aunque éste, actualmente, no se comercializa de forma expresa.
En un año, la entidad ya tenía una oferta hipotecaria convencional con muy buenas condiciones e intereses bajos, pero que ha ido renovando y adaptándose a los cambios del mercado y a las necesidades de los clientes a lo largo del tiempo.
En general, las opiniones de las hipotecas Kutxabank son positivas y es que la entidad, a pesar de que exige vinculaciones para conseguir el interés bonificado, ofrece unos intereses sin bonificar muy atractivos y unas condiciones también ventajosas como la ausencia de la comisión de apertura o la posibilidad de contratarlas a través de la web con la ayuda de un gestor.
En lo que se refiere a amortización y financiación, ofrece los mismos plazos que la media de créditos hipotecarios del mercado. Por lo que es un producto que podemos añadir en nuestra comparativa de hipotecas de este año como una de las mejores hipotecas online.
Y si además eres menor de 35 años y resides en la Comunidad de Madrid, la hipoteca joven Kutxabank es una opción que, sin duda, debes considerar para comprar tu primera vivienda.
¿Cómo conseguir el mejor interés al contratar una hipoteca en Kutxabank?
Las hipotecas de Kutxabank pueden ser una buena alternativa, pero las condiciones que consigas dependerán de tu perfil económico y laboral, tus deudas actuales, el precio de la vivienda, tu edad y tu capacidad de negociación.
También influirán las vinculaciones que puedas asumir y las garantías que aportes. Para comparar ofertas y negociar el mejor interés, puedes recurrir a profesionales como Bayteca, que negociarán por ti la mejor oferta según tu perfil, sin compromiso de contratación.
¿Te interesan las hipotecas de Kutxabank? Consigue las mejores condiciones para tu hipoteca de la mano de Bayteca.
